Domain kostümfundus.de kaufen?
Wir ziehen mit dem Projekt
kostümfundus.de um.
Sind Sie am Kauf der Domain
kostümfundus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kostümfundus.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Sandmalerei Set - KarnevalProduktmerkmale: 10 verschiedene Farben Sand Verschiedene Muster für kreatives Schaffen Leicht zu verwendende Werkzeuge und Pinsel Entwickelt Feinmotorik und Kreativität Ideales Geschenk für KinderVerpackungsgröße: 5.7 x 36.5 x 29.7 cm18,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
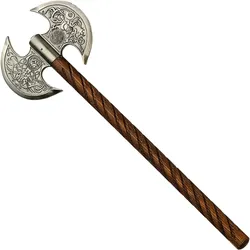
Mittelalter DoppelaxtMittelalter Doppelaxt mit Axtblatt aus 420er rostfreiem Stahl. Hergestellt von Marto in Toledo. Eine Mittelalter Doppelaxt hat zwei symmetrisch angeordnete Blätter, typischerweise an beiden Enden eines kurzen Griffs oder eine zentrale Achse. Sie eignet sich historisch fürs Hacken, Zerschlagen von Rüstungen und Koordinationsschläge. Ein kurzer Holzgriff, häufig aus Hartholz wie Eiche oder Esche, manchmal mit Metallbeschlägen verstärkt. Produktdetails Axtblatt aus rostfreiem 420er Edelstahl mit Verziehrungen Axtblatt Größe: 17 cm x 22 cm Gesamtlänge: 60 cm Griffstück: Holz Gewicht: ca. 1.05 kg Hersteller: Marto frei ab 18 Jahren » Info zum Altersnachweis89,95 €*Versand: 6,50 €Sichere Weiterleitung zum Anbieter
-
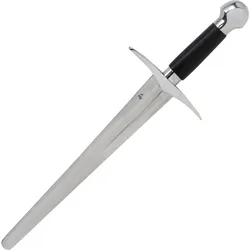
Mittelalter SchaukampfdolchMittelalter Schaukampfdolch mit Klinge aus Kohlenstoffstahl, handgeschmiedet, Schlagkante von 2,5 mm und abgerundete Sicherheitsspitze. Klinge ist am Griffende mit versenkter Hülsenmutter verschraubt. Alle Griffteile aus Stahl mit Leder umwickelt handgeschmiedeter Kohlenstoffstahl (Federstahl) Klingenlänge: 30 cm Gesamtlänge: 46 cm Gewicht: 650 g Schlagkante von 2,5 mm abgerundete Sicherheitsspitze Hersteller: Urs Velunt74,95 €*Versand: 6,50 €Sichere Weiterleitung zum Anbieter

-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
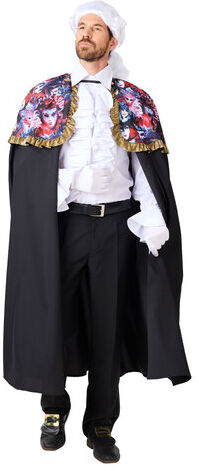
buttinette Umhang "Maskerade"buttinette Umhang Maskerade – perfekt, um sich geheimnisvoll eingehüllt dem Zauber des Carnevale di Venezia hinzugeben. Besonderheiten: auffälliger, großer Kragen mit Digitaldruck im Masken-Design und goldenen Plissee-RüschenLieferumfang: UmhangGrößenhinweis: Universalgröße, Länge ca. 140 cmDetails: mit Samtband und Knopf zum SchließenFarbe: schwarz-colorStoffart: Polyester-Gewebe, PlisseeMaterial: 100 % PolyesterWenn der Maskenball in Venedig seine Pforten öffnet, muss die Verkleidung schon stehen! Also zögern Sie nicht zu lange und erweitern Sie Ihre Kostümkiste um diese barocke Pracht. Solo oder in Kombination mit einer venezianischen Maske versprüht der Umhang geheimnisvolle Eleganz und macht die Zeit bis Mitternacht noch spannender. Ob Sie um 00:00 Uhr tatsächlich das Geheimnis um Ihre Identität lüften, bleibt Ihnen überlassen.32,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
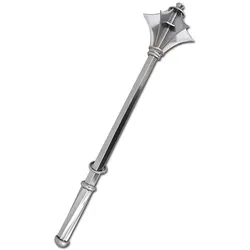
Mittelalter Streitkolben aus dem späten MittelalterMittelalterlicher Streitkolben – Die legendäre Ritter-Schlagwaffe des Spätmittelalters Erleben Sie die rohe Kraft des historischen Denkmalschutzes. Dieser mittelalterliche Streitkolben ist eine originalgetreue Replik einer Waffe aus dem späten Mittelalter. Komplett aus robustem Stahl gefertigt, besticht dieses eindrucksvolle Sammlerstück durch seinen markanten Kopf, der mit sechs präzise spitz zulaufenden Schlagblättern versehen ist. Ein faszinierendes Meisterwerk für Historien-Liebhaber, Sammler und Dekorationen im mittelalterlichen Stil. Die ultimative Antwort auf schwere Rüstungen Der Streitkolben war auf den Schlachtfeldern des Mittelalters weit verbreitet und gehörte als gefürchtete Schlagwaffe zum Arsenal von Fußsoldaten und Rittern gleichermaßen. Während klassische Klingenwaffen wie Schwerter an den immer dicker werdenden Plattenpanzern der Gegner abgleiten oder stumpf werden konnten, entfaltete der Streitkolben seine verheerende Wirkung durch pure Wucht. Mit seinem schweren Kopf und den scharfkantigen Schlagblättern war er darauf ausgelegt, Rüstungen zu durchschlagen oder durch die enorme Schockwelle schwere Verletzungen zu verursachen. Ein Symbol für Macht, Status und Turniere Die Bedeutung des Streitkolbens reichte jedoch weit über das reine Schlachtfeld hinaus. Auch bei den prunkvollen Ritterturnieren kam er in stumpfer Form zum Einsatz, um das Können der Kämpfer zu demonstrieren. Aufgrund seiner markanten und furchteinflößenden Optik entwickelte sich der Streitkolben zudem schnell zu einem weltweit anerkannten Symbol für militärische Macht, Rang und Autorität, das von Anführern mit Stolz getragen wurde. Vorteile auf einen Blick: Authentisches Design: Historisch inspirierte Nachbildung aus dem Spätmittelalter mit 6 spitzen Schlagblättern. Massive Fertigung: Vollständig aus langlebigem Stahl gefertigt für eine authentische Haptik und Gewicht. Starkes Sammlerstück: Ein absoluter Blickfang an der Wand, in der Vitrine oder für Ihr historisches Reenactment. Kulturelles Symbol: Repräsentiert die faszinierende Waffentechnologie und den Status der mittelalterlichen Ritterschaft. Produktdetails Material: Stahl Gesamtlänge: 54 cm Gewicht: ca. 1,0 kg nicht Schaukampf geeignet frei ab 18 Jahren » Info zum Altersnachweis84,95 €*Versand: 6,50 €Sichere Weiterleitung zum Anbieter
-
Sandmalerei Set - KarnevalProduktmerkmale: 10 verschiedene Farben Sand Verschiedene Muster für kreatives Schaffen Leicht zu verwendende Werkzeuge und Pinsel Entwickelt Feinmotorik und Kreativität Ideales Geschenk für KinderVerpackungsgröße: 5.7 x 36.5 x 29.7 cm18,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
Ähnliche Suchbegriffe für Aufwendungen
-
Mittelalter DoppelaxtMittelalter Doppelaxt mit Axtblatt aus 420er rostfreiem Stahl. Hergestellt von Marto in Toledo. Eine Mittelalter Doppelaxt hat zwei symmetrisch angeordnete Blätter, typischerweise an beiden Enden eines kurzen Griffs oder eine zentrale Achse. Sie eignet sich historisch fürs Hacken, Zerschlagen von Rüstungen und Koordinationsschläge. Ein kurzer Holzgriff, häufig aus Hartholz wie Eiche oder Esche, manchmal mit Metallbeschlägen verstärkt. Produktdetails Axtblatt aus rostfreiem 420er Edelstahl mit Verziehrungen Axtblatt Größe: 17 cm x 22 cm Gesamtlänge: 60 cm Griffstück: Holz Gewicht: ca. 1.05 kg Hersteller: Marto frei ab 18 Jahren » Info zum Altersnachweis89,95 €*Versand: 6,50 €Sichere Weiterleitung zum Anbieter
-
Mittelalter SchaukampfdolchMittelalter Schaukampfdolch mit Klinge aus Kohlenstoffstahl, handgeschmiedet, Schlagkante von 2,5 mm und abgerundete Sicherheitsspitze. Klinge ist am Griffende mit versenkter Hülsenmutter verschraubt. Alle Griffteile aus Stahl mit Leder umwickelt handgeschmiedeter Kohlenstoffstahl (Federstahl) Klingenlänge: 30 cm Gesamtlänge: 46 cm Gewicht: 650 g Schlagkante von 2,5 mm abgerundete Sicherheitsspitze Hersteller: Urs Velunt74,95 €*Versand: 6,50 €Sichere Weiterleitung zum Anbieter
-
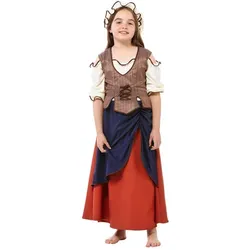
Kinderkostüm "Mittelalter"Kinderkostüm Mittelalter – ideal für eine spannende Zeitreise ins Mittelalter, um das bunte Treiben auf dem Marktplatz zu erleben.Besonderheiten: zweilagiger Rockteil, angenähte Corsage und Träger im Streifen-Design, süße Akzente wie Raffung im Oberrock und angedeutete SchnürungLieferumfang: Kleid, Mittelalter-HaubeDetails: Rücken-Reißverschluss, Carmen-Ausschnitt und Ärmel mit GummizugFarbe: braun-colorStoffart: Elastik-Jersey, Polyester-GewebeMaterial: 100 % PolyesterMärchen, Geschichten, Zauberei, Jonglage, Ritterspiele und allerlei Schabernack – da kommen kleine Mittelalterfans voll auf Ihre Kosten! Im Mittelalterkostüm von buttinette können Sie hautnah am mittelalterlichen Treiben im Fasching oder auf Mittelaltermärkten teilnehmen und Gaukler, Spielleute sowie Ritter mit tosendem Handgeklapper für Ihre Mühen belohnen. Ihre kleine Maid wird so begeistert sein, dass das Mittelalterkostüm schnell wieder für neue Mittelalter-Abenteuer aus der Kostümkiste gezogen wird.36,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Geuenich, Marie-Anne: Theater! Theater!Theater! Theater! , Acht kurze Stücke für die Grundschule , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: 5. Auflage, Erscheinungsjahr: 201908, Produktform: Kartoniert, Autoren: Geuenich, Marie-Anne, Auflage: 19005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 72, Keyword: 3. und 4. Klasse; Grundschule; Stücke & Sketche; Theater, Fachschema: Didaktik~Unterricht / Didaktik~Schülertheater / Theaterstücke, Bildungsmedien Fächer: Didaktik und Methodik, Fachkategorie: Didaktische Kompetenz und Lehrmethoden~Unterricht und Didaktik: Religion, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag in der AAP Lehrerwelt GmbH, Länge: 291, Breite: 205, Höhe: 10, Gewicht: 242, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A3661461, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 286235225,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.